Verlustängste im Steuerrecht: Wer trägt die Folgen?
Würde ein Psychologe das KStG und EStG analysieren und auf der Basis ein Persönlichkeitsprofil des Gesetzgebers erstellen müssen, so würde er wahrscheinlich große Verlustängste diagnostizieren.
Gerade im Körperschaftsteuerrecht nimmt er die Steuerpflichtigen durch die Verlustnutzungsbeschränkungen der Mindestbesteuerung (§§ 8 Abs. 1 S. 1 KStG iVm. § 10d Abs. 2 EStG) und den Verlustuntergang nach § 8c KStG in die Zange, um eine übermäßige Verlustnutzung zu Lasten des Steueraufkommens einzuschränken. Flankiert durch § 10a GewStG für die Gewerbesteuer.
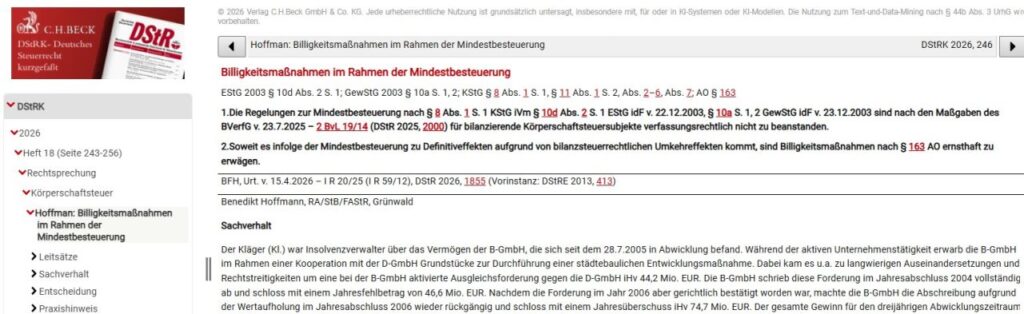
Bestärkt wurde der Gesetzgeber in seinem Muster dabei unlängst durch das BVerfG, das die Regelungen zur Mindestbesteuerung selbst im Falle von Definitiveffekten im Rahmen einer Liquidation für verfassungsgemäß hält und die Steuerpflichtigen auf den steinigen Pfad der Billigkeitsmaßnahmen verweist (BVerfG v. 23.7.2025 – 2 BvL 19/14).
In der aktuellen Ausgabe der DStRK Verlag C.H.Beck GmbH & Co. KG durfte ich mich mit der Folgeentscheidung des BFH dazu auseinandersetzen, der dem BVerfG vorgelegt hatte. Kern der Entscheidung ist dabei das Kriterium des „bilanzsteuerlichen Umkehreffekts“, der nach den Vorgaben des BVerfG zur Begründung der sachlichen Unbilligkeit im Einzelfall heranzuziehen ist.
Der BFH greift dies auf und nimmt einen solchen Effekt beim Zusammenspiel von Abschreibung (Verlustentstehung) und späterer Wertaufholung (Gewinn) derselben Forderung an. Gleichzeitig wiederholt der BFH noch einmal, dass es verfassungsrechtlich keinen „Kernbereich“ einer Nettoertragsbesteuerung im Sinne eines absoluten Mindestmaßes der Abzugsfähigkeit von Verlusten gebe. Heißt: In Situationen ohne „Umkehreffekt“ muss ggf. auch ein definitiver Verlustuntergang hingenommen werden.
Für die Praxis ist dies und der Verweis auf das Billigkeitsverfahren eher unbefriedigend weil mit vielen Unwägbarkeiten behaftet. Das Erfordernis eines „bilanzsteuerlichen Umkehreffekts“ macht es nicht besser, da man aus Sicht des betroffenen Unternehmens im Zweifel das Billigkeitsverfahren anstrengen und notfalls vor dem Finanzgericht/BFH um die weitere Auslegung streiten muss.
Insgesamt wäre es wünschenswert, wenn der Gesetzgeber seine Verlustängste überwindet und das gesamte Zusammenspiel der Regelungen der Mindestbesteuerung und des Verlustuntergangs nach §§ 8c, 8d KStG im Sinne guter steuerlicher Standortpolitik für die Unternehmen anginge. Gute Therapieansätze finden sich im Bericht der Expertenkommission „Vereinfachte Unternehmensteuer“.
Mit Blick auf die noch ausstehende Entscheidung des BVerfG zu § 8c KStG bei Anteilseignerwechseln von mehr als 50% (BVerfG, 2 BvL 19/17) wird das BVerfG hoffentlich im Sinne der Steuerpflichtigen mutiger und klarer entscheiden. Immerhin hatte man dort vor gut 10 Jahren den § 8c Abs. 1 S. 1 KStG a.F. (Anteilseignerwechsel von mehr als 25% bis 50%) bereits als verfassungswidrig eingeordnet (BVerfG, Beschl. v. 29.3.2017 – 2 BvL 6/11).