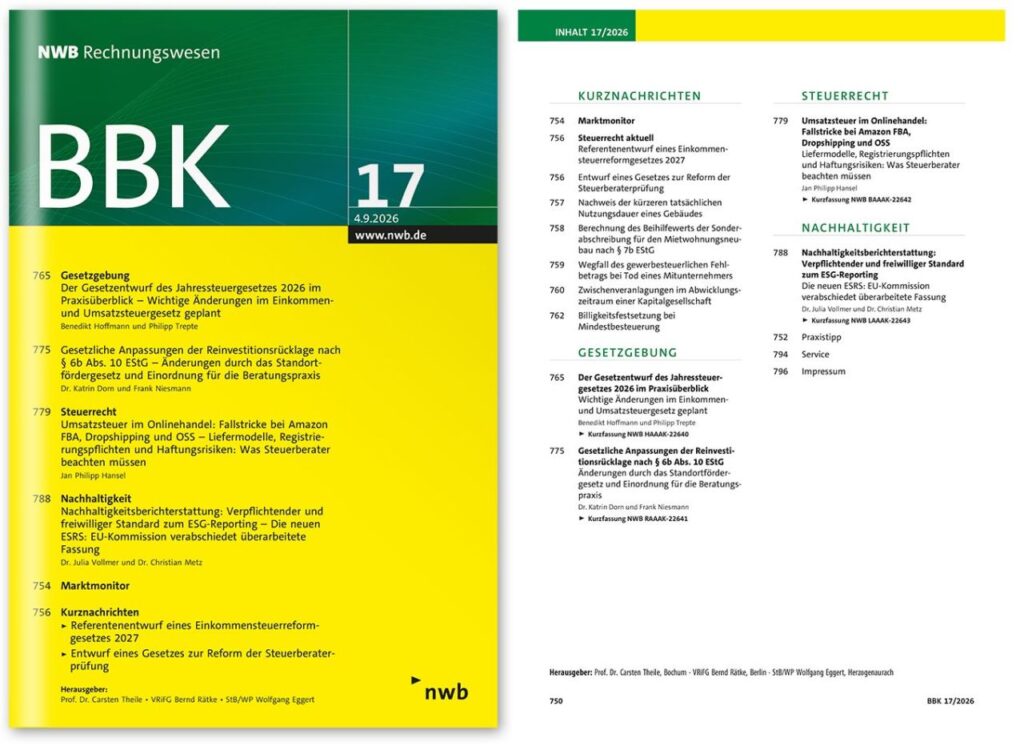
Jahressteuergesetz 2026 – Die wichtigsten Änderungen im Überblick
Nach der Sommerpause ist der Deutscher Bundestag mit der ersten Haushaltswoche und den Beratungen für den Bundesetat 2027 durchaus turbulent wieder in den Arbeitsmodus gestartet. Im Mittelpunkt standen dabei die Reformvorhaben der Bundesregierung, allen voran die geplante Rentenform.
Bereits vor der Sommerpause im August hatte die Bundesregierung den Gesetzesentwurf für das Jahressteuergesetz 2026 auf den Weg gebracht. Mein Kollege Philipp Trepte und ich haben uns diesen angeschaut und die zu erwartenden Änderungen für die Praxis in einem Überblick für die BBK NWB Verlag GmbH & Co. KG zusammengestellt.
Im Fokus stehen dabei die folgenden Vorhaben:
🔎 Neuregelung der umsatzsteuerrechtlichen Organschaft und Einführung eines Antragserfordernis (§ 2c UStG-E)
🔎 Einführung einer gesetzlichen Regelung mit Vorgaben zur Aufteilung des Gesamtkaufpreises in Kaufverträgen über bebaute Grundstücke (§ 6f EStG-E)
🔎 Erhöhung der Freigrenze für die Entlastung vom Quellensteuerabzug bei Lizenzen auf 100.000 € (§ 50c Abs. 2 Satz 1 Nr. 2 EStG-E)
🔎 Grundsatz der elektronischen Bekanntgabe von Steuerverwaltungsakten für alle Steuerpflichtigen ab 1.1.2027 (§ 122a AO-E).
Daneben enthält der Gesetzesentwurf aber auch zahlreiche weitere inhaltliche und technische Änderungen, auf die es sich gilt in der Praxis einzustellen.
Vielen Dank an das Redaktionsteam um Beate Blechschmidt und Annika Poschmann für die tolle Zusammenarbeit!